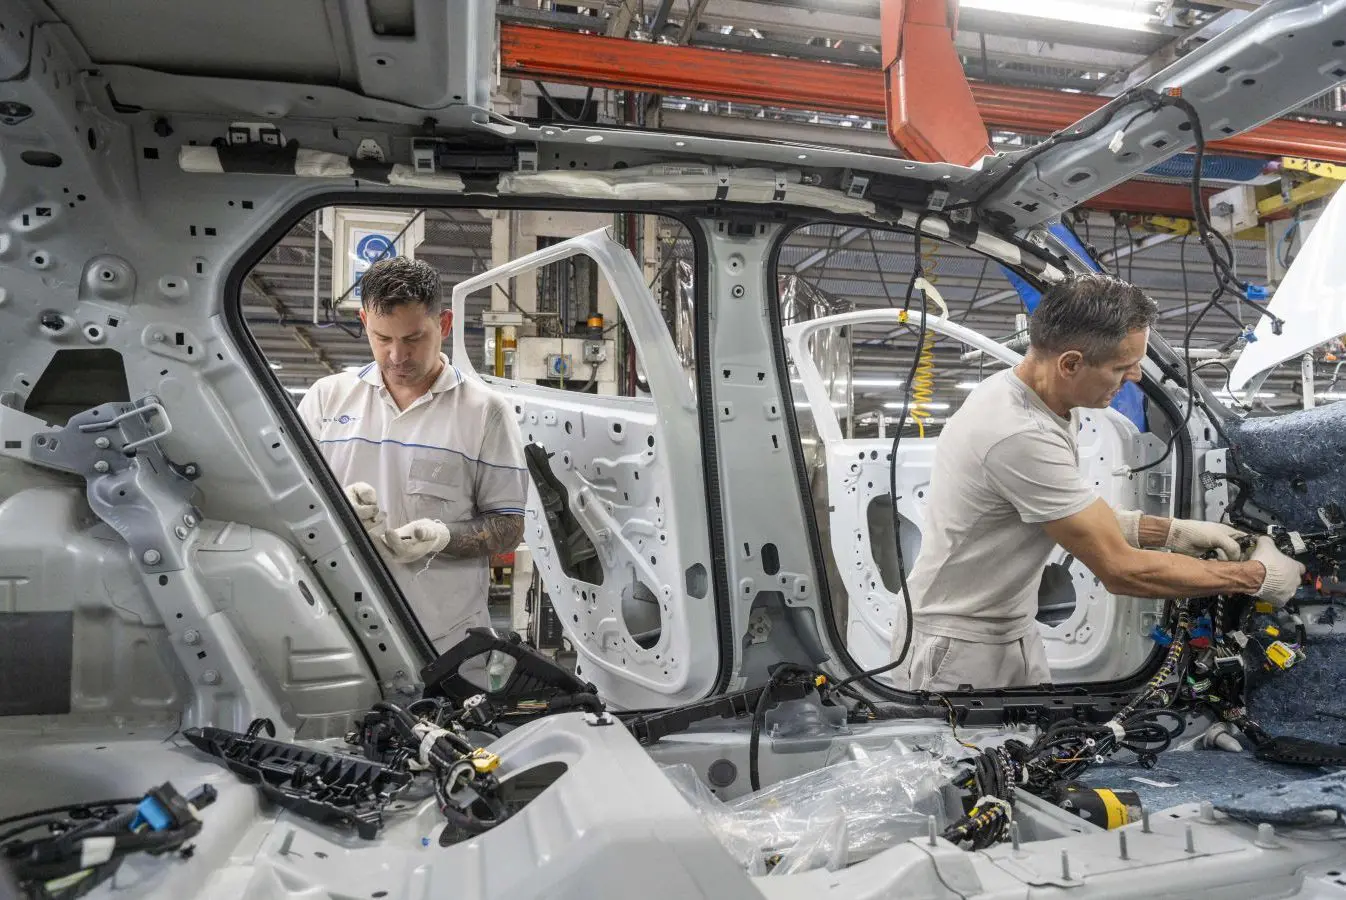
La mayor parte de ese monto estará concentrada en el régimen de promoción de componentes nacionales establecido por la Ley 27.263. El artículo 30 del proyecto asigna $130.000 millones para 2027, mientras que el artículo 28 prevé otros $6.500 millones para el régimen de incentivo a nuevas inversiones de la industria automotriz y autopartista, creado por la Ley 27.686.
Los montos establecidos no representan transferencias directas del Estado a las compañías. Se trata de cupos de beneficios fiscales mediante los cuales las empresas alcanzadas por cada régimen pueden acceder a créditos fiscales, tratamientos tributarios específicos u otros mecanismos previstos por las respectivas leyes.
El régimen de la Ley 27.263 está vigente desde 2016 y tiene como objetivo elevar la utilización de autopartes nacionales en los vehículos y productos comprendidos. Una de sus principales herramientas es un bono electrónico de crédito fiscal, que puede aplicarse al pago de determinados impuestos nacionales o transferirse a terceros.
El valor de ese beneficio depende del monto de autopartes producidas en Argentina incorporadas a la fabricación y puede representar entre el 4% y el 15% de ese valor, de acuerdo con el nivel de contenido nacional alcanzado. El esquema contempla automóviles, utilitarios, vehículos comerciales livianos, camiones, ómnibus, remolques y semirremolques, además de maquinaria agrícola y vial, motores —incluidos los híbridos— y otros componentes autopartistas.
El cupo de $130.000 millones previsto para 2027, sin embargo, no puede compararse de manera directa con el gasto tributario estimado para este régimen durante 2026. Para este año, esa estimación alcanza los $272.556 millones, pero ese número no equivale necesariamente al monto efectivamente emitido en bonos de crédito fiscal.
La diferencia también está vinculada con situaciones registradas durante 2025. Durante casi un año, los bonos correspondientes al régimen no se emitieron con regularidad, lo que generó una acumulación de beneficios pendientes que pudo haber incidido en la estimación de gasto tributario correspondiente a 2026.
A esto se suma la modificación del universo de vehículos que participan de la producción local. Un caso señalado es el de una pick up que dejó de fabricarse en Argentina y que anteriormente incorporaba una proporción significativa de piezas nacionales. Al discontinuarse su producción local, esos créditos fiscales tampoco tendrán el mismo impacto durante 2027.
La evolución de otros modelos podría generar un efecto similar. El nivel de integración nacional de los nuevos proyectos será un factor relevante, especialmente si las nuevas producciones utilizan una mayor proporción de componentes regionales o importados en lugar de autopartes fabricadas en el país.
También incide la inflación proyectada por el Gobierno para 2027, estimada en 18%. Bajo ese supuesto, y sin considerar los pagos acumulados de ejercicios anteriores ni las modificaciones en la utilización de piezas nacionales, los $130.000 millones previstos para el próximo año representarían aproximadamente un 59,6% menos en términos reales que los $272.556 millones de gasto tributario estimado para 2026.
El segundo régimen, correspondiente a la Ley 27.686, presenta una lógica diferente. Su objetivo es promover nuevos proyectos de inversión en la industria automotriz y su cadena de valor, incluidos emprendimientos vinculados con la incorporación de nuevos modelos de vehículos. La norma rige desde 2023 y contempla beneficios para proyectos que incorporen producción de vehículos, motores y distintos componentes.
Para 2027, el proyecto de Presupuesto establece un cupo de $6.500 millones para este esquema, frente a los $5.000 millones previstos para 2026. El incremento nominal es del 30%.
Los beneficios de esta ley están vinculados con proyectos de inversión aprobados y comprenden mecanismos relacionados con el IVA y el Impuesto a las Ganancias, además de sistemas de amortización acelerada para determinados bienes de capital y obras de infraestructura.
El régimen alcanza distintos tipos de motorización, entre ellos motores de combustión interna, híbridos, eléctricos, a GNC, biogás y celdas de combustible, además de transmisiones, ejes diferenciales y otros componentes de la cadena autopartista.
La Ley 27.686 también contempla la exención de derechos de exportación para los vehículos producidos bajo los proyectos aprobados. Este beneficio tendrá, no obstante, un impacto diferente durante 2027 debido al esquema anunciado por el Gobierno en julio para reducir gradualmente esos aranceles hasta junio del próximo año. La alícuota disminuirá mensualmente hasta llegar a cero a mitad de 2027.
El incremento del cupo para este régimen se produce en un contexto en el que distintos proyectos automotrices tienen previsto alcanzar una operación plena durante el próximo año, incluidos nuevos programas de producción de pickups. Esos emprendimientos pueden contribuir a incrementar la fabricación nacional y las exportaciones del sector.
De esta manera, el proyecto de Presupuesto 2027 asigna recursos fiscales a dos objetivos diferenciados dentro de la cadena automotriz: por un lado, incentivar nuevas inversiones y proyectos industriales y, por otro, sostener el mecanismo destinado a promover una mayor incorporación de autopartes de producción nacional.

La mayor parte de ese monto estará concentrada en el régimen de promoción de componentes nacionales establecido por la Ley 27.263. El artículo 30 del proyecto asigna $130.000 millones para 2027, mientras que el artículo 28 prevé otros $6.500 millones para el régimen de incentivo a nuevas inversiones de la industria automotriz y autopartista, creado por la Ley 27.686.
Los montos establecidos no representan transferencias directas del Estado a las compañías. Se trata de cupos de beneficios fiscales mediante los cuales las empresas alcanzadas por cada régimen pueden acceder a créditos fiscales, tratamientos tributarios específicos u otros mecanismos previstos por las respectivas leyes.
El régimen de la Ley 27.263 está vigente desde 2016 y tiene como objetivo elevar la utilización de autopartes nacionales en los vehículos y productos comprendidos. Una de sus principales herramientas es un bono electrónico de crédito fiscal, que puede aplicarse al pago de determinados impuestos nacionales o transferirse a terceros.
El valor de ese beneficio depende del monto de autopartes producidas en Argentina incorporadas a la fabricación y puede representar entre el 4% y el 15% de ese valor, de acuerdo con el nivel de contenido nacional alcanzado. El esquema contempla automóviles, utilitarios, vehículos comerciales livianos, camiones, ómnibus, remolques y semirremolques, además de maquinaria agrícola y vial, motores —incluidos los híbridos— y otros componentes autopartistas.
El cupo de $130.000 millones previsto para 2027, sin embargo, no puede compararse de manera directa con el gasto tributario estimado para este régimen durante 2026. Para este año, esa estimación alcanza los $272.556 millones, pero ese número no equivale necesariamente al monto efectivamente emitido en bonos de crédito fiscal.
La diferencia también está vinculada con situaciones registradas durante 2025. Durante casi un año, los bonos correspondientes al régimen no se emitieron con regularidad, lo que generó una acumulación de beneficios pendientes que pudo haber incidido en la estimación de gasto tributario correspondiente a 2026.
A esto se suma la modificación del universo de vehículos que participan de la producción local. Un caso señalado es el de una pick up que dejó de fabricarse en Argentina y que anteriormente incorporaba una proporción significativa de piezas nacionales. Al discontinuarse su producción local, esos créditos fiscales tampoco tendrán el mismo impacto durante 2027.
La evolución de otros modelos podría generar un efecto similar. El nivel de integración nacional de los nuevos proyectos será un factor relevante, especialmente si las nuevas producciones utilizan una mayor proporción de componentes regionales o importados en lugar de autopartes fabricadas en el país.
También incide la inflación proyectada por el Gobierno para 2027, estimada en 18%. Bajo ese supuesto, y sin considerar los pagos acumulados de ejercicios anteriores ni las modificaciones en la utilización de piezas nacionales, los $130.000 millones previstos para el próximo año representarían aproximadamente un 59,6% menos en términos reales que los $272.556 millones de gasto tributario estimado para 2026.
El segundo régimen, correspondiente a la Ley 27.686, presenta una lógica diferente. Su objetivo es promover nuevos proyectos de inversión en la industria automotriz y su cadena de valor, incluidos emprendimientos vinculados con la incorporación de nuevos modelos de vehículos. La norma rige desde 2023 y contempla beneficios para proyectos que incorporen producción de vehículos, motores y distintos componentes.
Para 2027, el proyecto de Presupuesto establece un cupo de $6.500 millones para este esquema, frente a los $5.000 millones previstos para 2026. El incremento nominal es del 30%.
Los beneficios de esta ley están vinculados con proyectos de inversión aprobados y comprenden mecanismos relacionados con el IVA y el Impuesto a las Ganancias, además de sistemas de amortización acelerada para determinados bienes de capital y obras de infraestructura.
El régimen alcanza distintos tipos de motorización, entre ellos motores de combustión interna, híbridos, eléctricos, a GNC, biogás y celdas de combustible, además de transmisiones, ejes diferenciales y otros componentes de la cadena autopartista.
La Ley 27.686 también contempla la exención de derechos de exportación para los vehículos producidos bajo los proyectos aprobados. Este beneficio tendrá, no obstante, un impacto diferente durante 2027 debido al esquema anunciado por el Gobierno en julio para reducir gradualmente esos aranceles hasta junio del próximo año. La alícuota disminuirá mensualmente hasta llegar a cero a mitad de 2027.
El incremento del cupo para este régimen se produce en un contexto en el que distintos proyectos automotrices tienen previsto alcanzar una operación plena durante el próximo año, incluidos nuevos programas de producción de pickups. Esos emprendimientos pueden contribuir a incrementar la fabricación nacional y las exportaciones del sector.
De esta manera, el proyecto de Presupuesto 2027 asigna recursos fiscales a dos objetivos diferenciados dentro de la cadena automotriz: por un lado, incentivar nuevas inversiones y proyectos industriales y, por otro, sostener el mecanismo destinado a promover una mayor incorporación de autopartes de producción nacional.