El relevamiento, realizado con precios recopilados en octubre de 2026 en supermercados y comercios especializados, incluyó a Argentina, Brasil, Paraguay, Uruguay, Chile, Estados Unidos, Canadá, Australia y Nueva Zelanda. Los valores se expresaron en dólares por kilogramo e incluyen impuestos. Para comparar productos equivalentes, se utilizaron índices que consideran únicamente los cortes presentes tanto en Argentina como en cada uno de los mercados analizados.
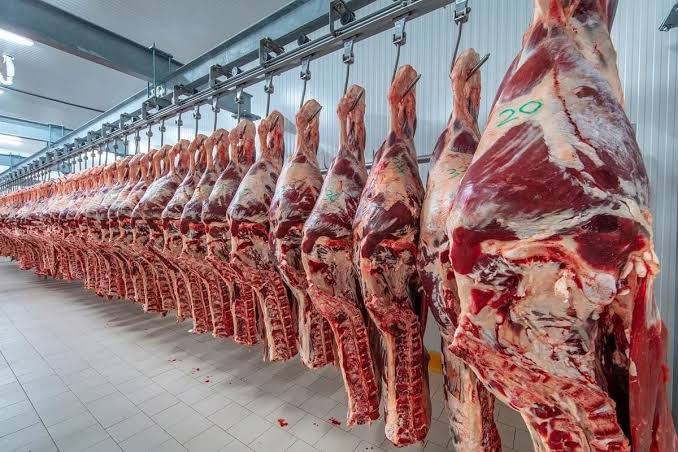
En carne vacuna, Paraguay registra precios un 19% inferiores a los argentinos y Brasil, un 10% menores. En el extremo opuesto, Uruguay presenta valores aproximadamente un 10% superiores y Chile, un 17%. Las diferencias son mayores en Australia y Nueva Zelanda, donde los precios se ubican entre un 48% y un 50% por encima de los locales. En Canadá, la brecha llega al 59%, mientras que en Estados Unidos alcanza el 82%.
La canasta promedio de carne bovina cuesta US$13,13 por kilo en Argentina, frente a US$10,70 en Paraguay y US$24,87 en Estados Unidos. No obstante, estos promedios no deben confundirse con la comparación de cortes equivalentes, ya que las canastas de cada país pueden tener composiciones diferentes.
Las mayores diferencias aparecen en algunos cortes específicos. En Estados Unidos, el lomo alcanza los US$59,10 por kilo, frente a US$22,80 en Argentina, una diferencia del 159%. Los bifes ancho y angosto también registran valores superiores en el mercado estadounidense, con brechas del 103% y el 120%, respectivamente. En Australia, esos tres cortes cuestan aproximadamente el doble que en Argentina.
La carne picada, en cambio, presenta un escenario distinto. La variedad común cuesta US$6,04 por kilo en Argentina, el menor valor entre los nueve países relevados. En Estados Unidos llega a US$14,75, mientras que en Canadá alcanza los US$10,42 y en Australia, los US$10,57.
Para la carne picada especial, las diferencias son más acotadas. El precio argentino es de US$12,74 por kilo, frente a valores un 39% superiores en Estados Unidos, un 9% en Canadá y un 8% en Australia.
Las diferencias también se observan entre los países vecinos. Aunque Uruguay tiene precios bovinos más elevados en términos generales, algunos cortes son más baratos que en Argentina: la nalga cuesta un 15% menos y el peceto, un 22% menos. Por el contrario, el lomo uruguayo es un 33% más caro y el vacío, un 45%.
En Brasil, pese a que el indicador general ubica los precios por debajo de los argentinos, varios cortes también muestran comportamientos diferentes. El lomo cuesta un 38% más que en Argentina, mientras que la carne picada común presenta una diferencia del 73% y la especial, del 10%, ambas por encima de los valores locales.
En el mercado del pollo, Brasil y Paraguay vuelven a ubicarse por debajo de Argentina, con precios un 29% y un 17% menores, respectivamente, al comparar productos equivalentes. Estados Unidos, a diferencia de lo que ocurre con la carne vacuna, presenta valores de pollo un 2,6% inferiores a los argentinos.
Chile registra precios aproximadamente un 11% más altos que Argentina, mientras que en Australia la diferencia alcanza el 38% y en Nueva Zelanda, el 50%. Las mayores brechas corresponden a Canadá, con valores un 100% superiores, y Uruguay, donde llegan al 106%.
La comparación por producto también muestra diferencias importantes dentro del mercado avícola. El kilo de pollo entero cuesta alrededor de US$2,90 tanto en Argentina como en Brasil y Paraguay. Sin embargo, la pechuga deshuesada se vende a US$8,26 por kilo en Argentina, frente a US$5,01 en Brasil y US$6,38 en Paraguay. Esto representa precios un 39% inferiores en el mercado brasileño y un 23% menores en el paraguayo.
Otra forma de observar la relación entre ambas carnes es comparar cuántos kilos de pollo equivalen al precio de uno de carne vacuna. En Argentina, la relación es de 2,6 kilos de pollo por cada kilo de carne bovina. En Estados Unidos asciende a 4,2 kilos, el valor más alto de la muestra, mientras que en Uruguay se reduce a 1,6 kilos.
El análisis también examinó factores que pueden contribuir a explicar las diferencias internacionales, entre ellos los ingresos, los impuestos y las condiciones de producción y comercialización. La relación entre el ingreso per cápita y los precios aparece con mayor claridad en la carne vacuna que en el pollo, aunque esa asociación no demuestra por sí sola una relación causal.
La carga tributaria también influye de manera diferente según el país. Al descontar los impuestos al consumo identificados en Argentina y los mercados comparados, la diferencia de precios con Chile se reduce del 17% al 9%. En cambio, frente a Canadá y Australia, donde las carnes analizadas están exentas de ese impuesto, la brecha aumenta al excluir el IVA argentino.
Por último, el hecho de que un país sea un importante exportador de carne no garantiza que sus precios minoristas sean más bajos. Australia y Nueva Zelanda, ambos con una fuerte orientación exportadora, presentan valores de carne vacuna superiores a los argentinos. Las diferencias en los costos de comercialización, las características de los productos y la demanda interna también intervienen en la formación de los precios finales.
En conjunto, los resultados muestran que la posición de Argentina depende del producto analizado: la ventaja relativa en los precios puede ampliarse, reducirse o incluso invertirse según el corte, la variedad y el país con el que se realice la comparación. Además, los indicadores de precios no ponderan el consumo ni reflejan el gasto efectivo de los hogares, por lo que tampoco permiten determinar por sí solos la capacidad de acceso a estos alimentos, que depende de los ingresos de los consumidores.