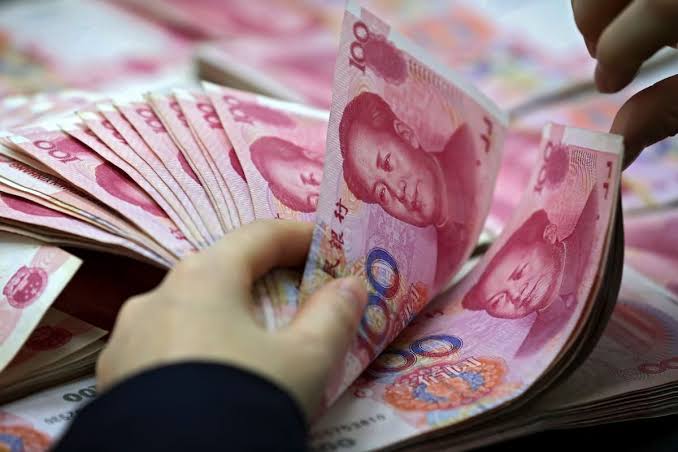
La modalidad permite que las entidades financieras otorguen préstamos directamente en moneda china y transfieran los fondos a los proveedores del país asiático. De esta manera, las compañías pueden financiar sus compras sin recurrir necesariamente a operaciones tradicionales en dólares y evaluar condiciones crediticias que podrían resultar más económicas.
Uno de los principales aspectos que explican el interés es el costo financiero. En proyectos con márgenes de rentabilidad ajustados, una diferencia de dos o tres puntos porcentuales en la tasa de interés puede modificar la viabilidad de una inversión.
Sin embargo, el endeudamiento en yuanes también implica un riesgo cambiario para las empresas que generan ingresos en dólares. Las variaciones entre ambas monedas pueden modificar el costo real de la deuda, por lo que resulta necesario incorporar mecanismos de cobertura cambiaria. Si bien estas herramientas permiten administrar la exposición, su costo debe contemplarse para determinar el beneficio efectivo de la operación.
El interés por esta alternativa está relacionado con las necesidades de financiamiento de sectores como energía, minería e infraestructura. Entre los proyectos que demandan inversiones de gran magnitud se encuentran el desarrollo de Vaca Muerta, la construcción de oleoductos y gasoductos y la expansión de las energías renovables.
En este escenario, la estabilidad económica y la previsibilidad de las reglas de juego aparecen como condiciones importantes para atraer financiamiento internacional y ampliar las fuentes de crédito disponibles para las compañías argentinas.
Más allá de las tasas de interés, el acceso al financiamiento de largo plazo depende de otros factores. Los inversores analizan la previsibilidad de los ingresos, la existencia de contratos de abastecimiento y comercialización, las garantías disponibles y la capacidad financiera de las empresas responsables de ejecutar las obras.
En ese sentido, algunas compañías argentinas consiguieron acceder a préstamos internacionales con vencimientos superiores a los diez años, mientras que en el mercado local los plazos habituales de financiamiento suelen ubicarse entre tres y cinco años.
Entre los instrumentos que pueden ampliar las alternativas disponibles también aparecen los fideicomisos financieros y el crédito privado, que permiten diversificar las fuentes de recursos para proyectos de inversión.
Otro aspecto relevante es la participación temprana de las entidades bancarias en la planificación de las obras. La definición anticipada de contratos de provisión, mantenimiento y comercialización permite estructurar las operaciones crediticias desde las primeras etapas y reducir posibles dificultades durante la ejecución.
El riesgo argentino también condiciona las posibilidades de obtener préstamos a largo plazo. El riesgo soberano y la existencia de controles de capital pueden incrementar las tasas de interés y limitar los períodos de financiamiento, generando dificultades para adaptar las obligaciones financieras a los ingresos futuros de cada proyecto.
A estas condiciones se suman los requisitos que deben cumplir las empresas para acceder al crédito. Las entidades financieras necesitan contar con modelos económicos y financieros claros, contratos de provisión y mantenimiento debidamente definidos y documentación que permita evaluar la capacidad de repago.
En determinados casos, las exigencias de capital mínimo y la presentación de balances auditados para sociedades constituidas específicamente para desarrollar proyectos pueden demorar la aprobación de los préstamos en el mercado local.
De esta manera, el financiamiento en yuanes comienza a incorporarse entre las alternativas que evalúan las compañías argentinas para concretar inversiones y pagar importaciones desde China. Su conveniencia dependerá no solamente de la tasa ofrecida, sino también del costo de cobertura cambiaria, las condiciones contractuales y los riesgos asociados a cada operación.