El avance de las operaciones estuvo acompañado por una mejora en las cotizaciones locales y un incremento de las ventas con precios ya fijados. Entre el 1° de julio y el 7 de octubre, la proporción de compras a precio firme aumentó en todos los cultivos, por encima de los niveles que suelen observarse en esta etapa del año.
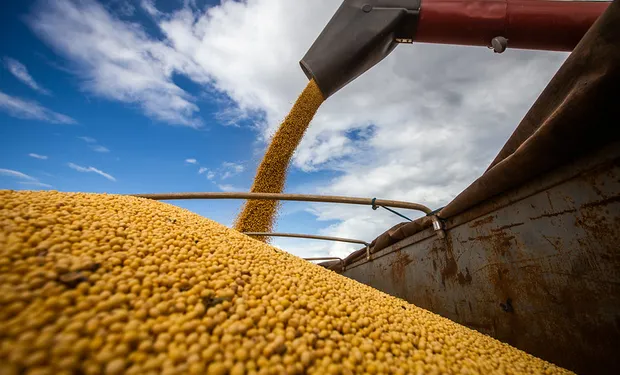
La soja encabezó esa tendencia: el porcentaje de compras con precio definido pasó del 63% al 80%, mientras que la cotización alcanzó los US$371,3 por tonelada. Ese valor representa una suba de aproximadamente US$30 respecto de principios de agosto y un incremento del 14% desde julio.
En el caso del maíz, las operaciones con precio firme avanzaron del 79% al 86%. A mediados de la semana analizada, el cereal llegó a cotizar US$194 por tonelada. También se destacó el ritmo de comercialización: durante las cinco semanas previas al 7 de octubre se negociaron alrededor de 5,1 millones de toneladas de maíz de la campaña actual, casi el doble del volumen habitual para ese período. Si se suman las fijaciones de precios correspondientes a contratos anteriores, las operaciones con valor asignado superaron los 6,2 millones de toneladas.
El trigo de la campaña 2025/26 también mostró un avance significativo. La comercialización alcanzó los 23,2 millones de toneladas y el 94% de ese volumen ya tenía precio fijado. Desde principios de septiembre se negociaron 1,4 millones de toneladas, un 51% más que el promedio de los últimos cinco años para el mismo período.
Sin embargo, todavía queda un remanente superior a los 4,5 millones de toneladas, una vez descontado el uso destinado a semillas. En materia de exportaciones, el programa de ventas externas superó el 90% de lo proyectado, aunque el saldo pendiente de embarque, de 1,8 millones de toneladas, es el segundo más elevado de al menos las últimas veinte campañas.
La programación de embarques ofrece otra señal de dinamismo. Para el 15 de octubre estaban previstas exportaciones de trigo por 588.100 toneladas, más del doble del promedio habitual para esta época del año, cuando los despachos suelen ser más moderados.
También se registró un cambio en los principales destinos comerciales. Indonesia pasó a ocupar el primer lugar entre los compradores de trigo argentino, con compromisos por 252.700 toneladas, equivalentes al 43% del total. Brasil quedó en segundo lugar, con 206.500 toneladas.
La participación del Sudeste Asiático en los compromisos de exportación creció con fuerza en los últimos meses. En julio representaba algo más del 20%, pero desde agosto aumentó hasta alcanzar el 57% a comienzos de octubre. De esta manera, por primera vez desde mayo, los volúmenes comprometidos con esa región superaron a los destinados al mercado brasileño.
El cambio en los destinos coincide con las dificultades que atraviesan los embarques desde la región del mar Negro. Durante septiembre, las exportaciones conjuntas de Rusia y Ucrania se ubicaron un 80% por debajo de los niveles habituales para ese mes, que históricamente concentra una elevada actividad exportadora por el ingreso de la nueva cosecha de trigo. La menor disponibilidad de esos proveedores impulsa a los países importadores a buscar alternativas de abastecimiento, entre ellas la producción argentina.
Las perspectivas para el próximo ciclo también anticipan un ingreso importante de divisas. Las proyecciones para la campaña agroindustrial 2026/27 estiman ingresos por US$42.200 millones, una cifra que marcaría un nuevo máximo histórico y superaría el récord alcanzado durante la campaña 2021/22.
Con una comercialización que supera los registros históricos, mejores precios en varios cultivos y una mayor participación de destinos asiáticos en las exportaciones de trigo, el sector agrícola llega al tramo final de 2026 con indicadores comerciales superiores a los promedios recientes.