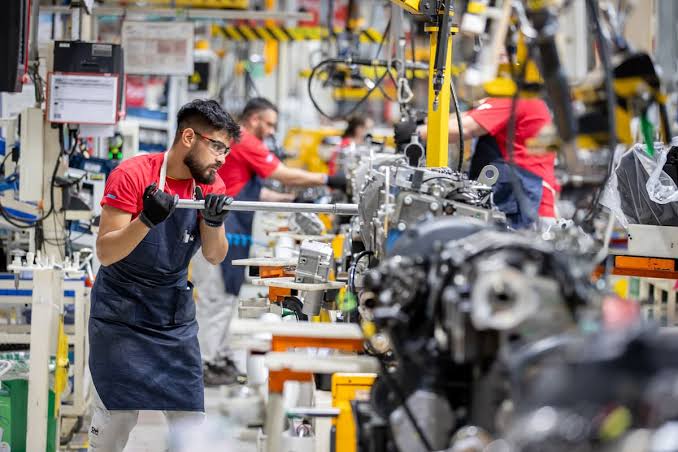
La situación se profundizó en los últimos años. Entre 2024 y 2026 cerraron 15 compañías autopartistas, frente a las nueve que dejaron de operar entre 2020 y 2023. La cifra se acerca a la registrada durante el período 2016-2019, cuando se produjeron 22 cierres, en uno de los momentos más complejos para la actividad.
Uno de los principales factores detrás de esta tendencia es el avance de los productos importados sobre la fabricación local, especialmente los provenientes de China, que ganaron participación en el mercado de reposición. Un caso reciente es el de los mazos de cables, conjuntos que agrupan y protegen el cableado de los vehículos. La producción nacional de estos componentes quedó comprometida tras el anuncio del cierre de una empresa especializada en sistemas eléctricos para automóviles.
Los elevados costos laborales en Argentina dificultan la fabricación de estos productos y llevan a las compañías a recurrir a proveedores del exterior, principalmente de China. A esto se suma la caída de la actividad industrial: en agosto, el Instituto Nacional de Estadística y Censos (Indec) registró una suba mensual de apenas el 0,1%, mientras que el indicador mostró una contracción interanual del 1,7%.
El retroceso en la producción automotriz también repercute sobre los proveedores de piezas y componentes. Con una caída de hasta el 15% en la fabricación de vehículos, las autopartistas enfrentan una menor demanda que condiciona sus niveles de actividad. Entre las alternativas para recuperar dinamismo aparece la posibilidad de incrementar las exportaciones, aunque esa opción todavía no se tradujo en un cambio concreto para el sector.
Otro problema es la falta de inversiones destinadas a modernizar las plantas industriales. La desactualización tecnológica reduce la competitividad de numerosas empresas frente a los fabricantes extranjeros y dificulta sostener la producción local. En ese contexto, algunas compañías decidieron abandonar el país, en particular aquellas sujetas a decisiones de sus casas matrices en función de los resultados económicos y las perspectivas del mercado internacional.
Las dificultades para invertir también están vinculadas con la inestabilidad macroeconómica de los últimos 15 años, marcada por la inflación, el riesgo país y los cambios en las políticas económicas. Si bien actualmente se observa una mayor estabilidad en algunas de esas variables, la apertura de las importaciones mantiene la presión sobre los fabricantes nacionales.
A esas preocupaciones se suma la incertidumbre sobre la continuidad de las reglas económicas ante un eventual cambio de gobierno. Para las empresas del sector, la combinación de costos elevados, competencia externa, menor demanda y falta de actualización tecnológica sigue condicionando las posibilidades de sostener e incrementar la producción en Argentina.