domingo, noviembre 15, 2026
Actualidad al minuto
  • Salud
  • Política
  • Economía
No Result
View All Result
  • Salud
  • Política
  • Economía
No Result
View All Result
Actualidad al minuto
No Result
View All Result

Jubilación: cuánto habría que ahorrar por mes para llegar a los 65 con un fondo de u$s220.000

9 septiembre, 2026
in Economía
Jubilación: cuánto habría que ahorrar por mes para llegar a los 65 con un fondo de u$s220.000
Share on FacebookShare on Twitter
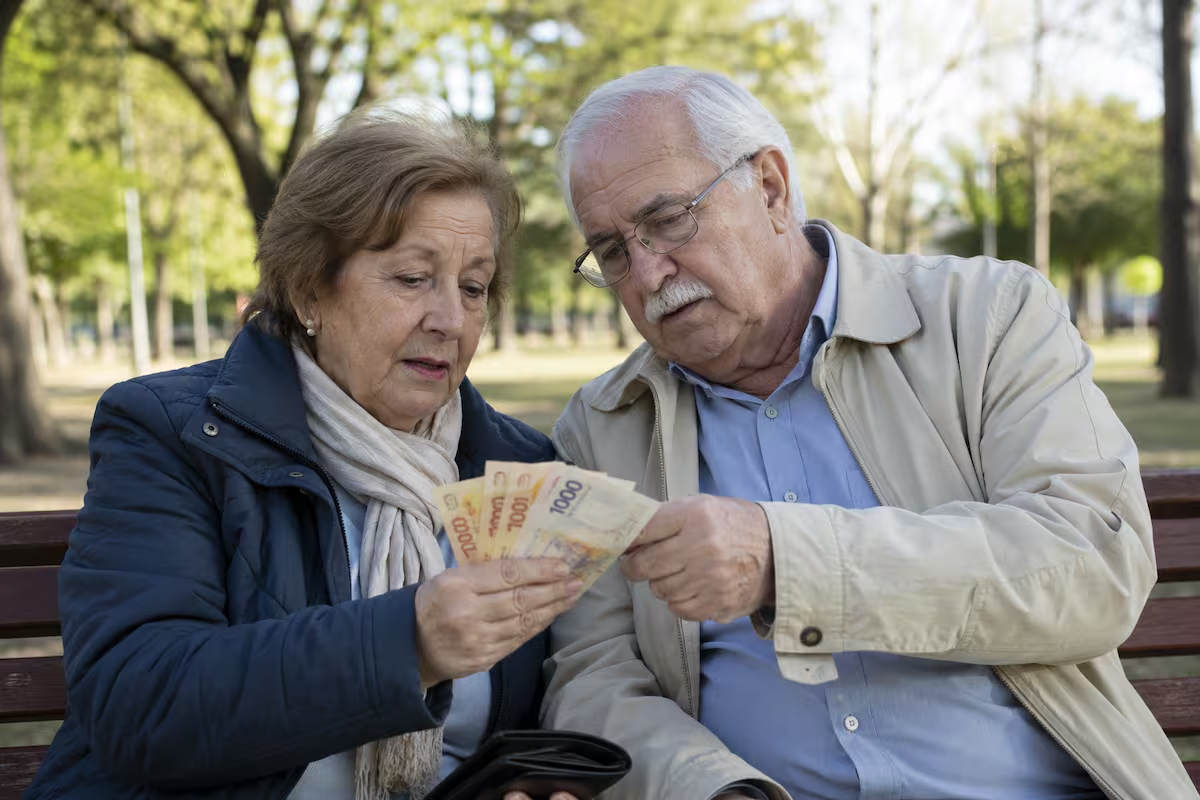
Durante décadas, la jubilación fue entendida principalmente como un ingreso provisto por el Estado. Pero el envejecimiento de la población y la menor cantidad de trabajadores activos por cada jubilado modificaron ese escenario y llevaron a considerar el ahorro privado de largo plazo como un complemento para quienes buscan mayor previsibilidad durante el retiro.

Una de las herramientas utilizadas para proyectar cuánto dinero puede retirarse de un patrimonio sin agotarlo durante la jubilación es la llamada regla del 4%. El método fue popularizado en Estados Unidos en 1994 y se basa en el análisis histórico de carteras compuestas por acciones y bonos para estimar cuánto podría retirar una persona durante unos 30 años de jubilación.

El mecanismo es sencillo: durante el primer año de retiro se extrae el 4% del capital acumulado y, posteriormente, ese monto se actualiza únicamente de acuerdo con la inflación para conservar el poder adquisitivo.

Un ejercicio aplicado al caso argentino permite dimensionar el efecto del ahorro sostenido durante varias décadas. Si una persona invirtiera durante 30 años unos u$s310 mensuales, equivalente aproximadamente a una jubilación mínima actual, en un instrumento conservador con un rendimiento del 5% anual en dólares, al finalizar ese período acumularía alrededor de u$s259.665.

De ese monto, algo más de u$s112.000 corresponderían a los aportes realizados y cerca de u$s147.000 serían producto del interés compuesto. El resultado muestra el peso que tiene el tiempo durante el cual el dinero permanece invertido, más allá del rendimiento puntual de una determinada alternativa.

Si se toma un patrimonio final cercano a los u$s250.000 y se aplica la regla del 4%, durante el primer año de jubilación podrían retirarse unos u$s10.387, equivalentes a aproximadamente u$s866 mensuales. En los años siguientes, el monto se ajustaría según la inflación.

Otra forma de calcular el patrimonio necesario para el retiro es la denominada regla del 25. Esta metodología propone multiplicar por 25 los gastos anuales que se pretende cubrir durante la jubilación. Por ejemplo, una persona que aspire a disponer de u$s1.400 mensuales necesitaría cubrir u$s16.800 al año. Multiplicado por 25, el patrimonio objetivo sería de aproximadamente u$s420.000.

Sin embargo, estas reglas no garantizan que el capital alcance durante todo el período de retiro. Su utilidad está principalmente en ofrecer una referencia para establecer objetivos de ahorro y dimensionar el impacto del interés compuesto.

Además, su aplicación al contexto argentino presenta dificultades si los cálculos se realizan en pesos, debido al efecto de la inflación. Por ese motivo, una alternativa planteada para adaptar estas proyecciones a la realidad local es expresar los futuros gastos en dólares.

El desafío también está relacionado con la estructura del sistema previsional. Cuando fue diseñado, se contemplaba una relación de aproximadamente cuatro trabajadores activos por cada jubilado. Actualmente, esa proporción se ubica en torno a 1,5 trabajadores por cada beneficiario, lo que modifica el equilibrio sobre el que se sostiene el sistema.

Por eso, el ahorro personal aparece como una alternativa para complementar los ingresos provenientes de la jubilación estatal. En ese esquema, comenzar a invertir con anticipación puede reducir significativamente el esfuerzo mensual necesario para alcanzar un determinado patrimonio.

Un ejemplo plantea el caso de una persona de 30 años que pretende retirarse a los 65, vivir hasta los 90 años y disponer de unos u$s1.400 mensuales. Bajo el supuesto de que el patrimonio continúe invertido con un rendimiento del 6% anual en dólares, necesitaría llegar a la jubilación con unos u$s220.000. Para alcanzar ese objetivo debería invertir actualmente alrededor de u$s160 por mes.

Si comenzara a los 40 años, el aporte mensual necesario prácticamente se duplicaría y alcanzaría unos u$s325. La diferencia surge del tiempo adicional que tiene el dinero para generar rendimientos y reinvertirse.

Así, una persona que comienza a ahorrar a los 25 años con aportes relativamente pequeños puede llegar a acumular un patrimonio superior al de otra que empieza a los 40 y realiza aportes mensuales mucho mayores, debido al efecto acumulativo del interés compuesto.

La regla del 4%, por lo tanto, funciona como una referencia para visualizar cuánto puede significar el ahorro sistemático sostenido durante décadas. No constituye una garantía de rentabilidad ni una fórmula aplicable de manera automática a cualquier situación, sino una herramienta conceptual para proyectar objetivos de ahorro y retiro.

Durante décadas, la jubilación fue entendida principalmente como un ingreso provisto por el Estado. Pero el envejecimiento de la población y la menor cantidad de trabajadores activos por cada jubilado modificaron ese escenario y llevaron a considerar el ahorro privado de largo plazo como un complemento para quienes buscan mayor previsibilidad durante el retiro.

Una de las herramientas utilizadas para proyectar cuánto dinero puede retirarse de un patrimonio sin agotarlo durante la jubilación es la llamada regla del 4%. El método fue popularizado en Estados Unidos en 1994 y se basa en el análisis histórico de carteras compuestas por acciones y bonos para estimar cuánto podría retirar una persona durante unos 30 años de jubilación.

El mecanismo es sencillo: durante el primer año de retiro se extrae el 4% del capital acumulado y, posteriormente, ese monto se actualiza únicamente de acuerdo con la inflación para conservar el poder adquisitivo.

Un ejercicio aplicado al caso argentino permite dimensionar el efecto del ahorro sostenido durante varias décadas. Si una persona invirtiera durante 30 años unos u$s310 mensuales, equivalente aproximadamente a una jubilación mínima actual, en un instrumento conservador con un rendimiento del 5% anual en dólares, al finalizar ese período acumularía alrededor de u$s259.665.

De ese monto, algo más de u$s112.000 corresponderían a los aportes realizados y cerca de u$s147.000 serían producto del interés compuesto. El resultado muestra el peso que tiene el tiempo durante el cual el dinero permanece invertido, más allá del rendimiento puntual de una determinada alternativa.

Si se toma un patrimonio final cercano a los u$s250.000 y se aplica la regla del 4%, durante el primer año de jubilación podrían retirarse unos u$s10.387, equivalentes a aproximadamente u$s866 mensuales. En los años siguientes, el monto se ajustaría según la inflación.

Otra forma de calcular el patrimonio necesario para el retiro es la denominada regla del 25. Esta metodología propone multiplicar por 25 los gastos anuales que se pretende cubrir durante la jubilación. Por ejemplo, una persona que aspire a disponer de u$s1.400 mensuales necesitaría cubrir u$s16.800 al año. Multiplicado por 25, el patrimonio objetivo sería de aproximadamente u$s420.000.

Sin embargo, estas reglas no garantizan que el capital alcance durante todo el período de retiro. Su utilidad está principalmente en ofrecer una referencia para establecer objetivos de ahorro y dimensionar el impacto del interés compuesto.

Además, su aplicación al contexto argentino presenta dificultades si los cálculos se realizan en pesos, debido al efecto de la inflación. Por ese motivo, una alternativa planteada para adaptar estas proyecciones a la realidad local es expresar los futuros gastos en dólares.

El desafío también está relacionado con la estructura del sistema previsional. Cuando fue diseñado, se contemplaba una relación de aproximadamente cuatro trabajadores activos por cada jubilado. Actualmente, esa proporción se ubica en torno a 1,5 trabajadores por cada beneficiario, lo que modifica el equilibrio sobre el que se sostiene el sistema.

Por eso, el ahorro personal aparece como una alternativa para complementar los ingresos provenientes de la jubilación estatal. En ese esquema, comenzar a invertir con anticipación puede reducir significativamente el esfuerzo mensual necesario para alcanzar un determinado patrimonio.

Un ejemplo plantea el caso de una persona de 30 años que pretende retirarse a los 65, vivir hasta los 90 años y disponer de unos u$s1.400 mensuales. Bajo el supuesto de que el patrimonio continúe invertido con un rendimiento del 6% anual en dólares, necesitaría llegar a la jubilación con unos u$s220.000. Para alcanzar ese objetivo debería invertir actualmente alrededor de u$s160 por mes.

Si comenzara a los 40 años, el aporte mensual necesario prácticamente se duplicaría y alcanzaría unos u$s325. La diferencia surge del tiempo adicional que tiene el dinero para generar rendimientos y reinvertirse.

Así, una persona que comienza a ahorrar a los 25 años con aportes relativamente pequeños puede llegar a acumular un patrimonio superior al de otra que empieza a los 40 y realiza aportes mensuales mucho mayores, debido al efecto acumulativo del interés compuesto.

La regla del 4%, por lo tanto, funciona como una referencia para visualizar cuánto puede significar el ahorro sistemático sostenido durante décadas. No constituye una garantía de rentabilidad ni una fórmula aplicable de manera automática a cualquier situación, sino una herramienta conceptual para proyectar objetivos de ahorro y retiro.

Previous Post

Se postergó en el Senado el debate por la reforma de la ley de biocombustibles

Next Post

Endeudamiento juvenil: las cinco provincias donde más jóvenes tienen deudas

Deja un comentario Cancelar respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *


The reCAPTCHA verification period has expired. Please reload the page.

Stay Connected test

  • 135 Followers
  • 206k Subscribers
  • 24k Followers
  • 99 Subscribers
  • Trending
  • Comments
  • Latest
Mercados: Wall Street opera mixto y el petróleo cae mientras los inversores esperan la decisión de la Fed

Mercados: Wall Street opera mixto y el petróleo cae mientras los inversores esperan la decisión de la Fed

16 septiembre, 2026
Mercado de Cañuelas: cayó el Índice General, pero el valor del novillo cerró en alza

Mercado de Cañuelas: cayó el Índice General, pero el valor del novillo cerró en alza

23 septiembre, 2026
Quilmes reorganizó su estructura regional y apuesta a las exportaciones, la innovación y las cervezas sin alcohol

Quilmes reorganizó su estructura regional y apuesta a las exportaciones, la innovación y las cervezas sin alcohol

13 octubre, 2026
Un frigorífico de San Fernando paralizó su actividad en medio de una crisis financiera y salarial

Un frigorífico de San Fernando paralizó su actividad en medio de una crisis financiera y salarial

28 octubre, 2026
Encuentro interreligioso en Buenos Aires: buscan crear un nuevo programa de producción académica

Encuentro interreligioso en Buenos Aires: buscan crear un nuevo programa de producción académica

Militantes de izquierda interrumpen clase en la UBA con legisladores libertarios

Militantes de izquierda interrumpen clase en la UBA con legisladores libertarios

Rory McIlroy lidera en el Masters de Augusta con una sólida primera ronda

Rory McIlroy lidera en el Masters de Augusta con una sólida primera ronda

Estrategia Política: El giro inesperado

Estrategia Política: El giro inesperado

Cada vez más adultos alquilan y comprar una vivienda se aleja de las posibilidades de los hogares

Cada vez más adultos alquilan y comprar una vivienda se aleja de las posibilidades de los hogares

13 noviembre, 2026
Exposición en la noche de los museos. Subasta solidaria: figuras de arte del puente transbordador nicolás avellaneda

Exposición en la noche de los museos. Subasta solidaria: figuras de arte del puente transbordador nicolás avellaneda

13 noviembre, 2026
La CGT advirtió por un aumento de la conflictividad social y aseguró que el modelo económico del Gobierno fracasó

La CGT advirtió por un aumento de la conflictividad social y aseguró que el modelo económico del Gobierno fracasó

13 noviembre, 2026
Historia, música y arte: noche de los museos en monte de piedad

Historia, música y arte: noche de los museos en monte de piedad

13 noviembre, 2026

Recent News

Cada vez más adultos alquilan y comprar una vivienda se aleja de las posibilidades de los hogares

Cada vez más adultos alquilan y comprar una vivienda se aleja de las posibilidades de los hogares

13 noviembre, 2026
Exposición en la noche de los museos. Subasta solidaria: figuras de arte del puente transbordador nicolás avellaneda

Exposición en la noche de los museos. Subasta solidaria: figuras de arte del puente transbordador nicolás avellaneda

13 noviembre, 2026
La CGT advirtió por un aumento de la conflictividad social y aseguró que el modelo económico del Gobierno fracasó

La CGT advirtió por un aumento de la conflictividad social y aseguró que el modelo económico del Gobierno fracasó

13 noviembre, 2026
Historia, música y arte: noche de los museos en monte de piedad

Historia, música y arte: noche de los museos en monte de piedad

13 noviembre, 2026


Durante décadas, la jubilación fue entendida principalmente como un ingreso provisto por el Estado. Pero el envejecimiento de la población y la menor cantidad de trabajadores activos por cada jubilado modificaron ese escenario y llevaron a considerar el ahorro privado de largo plazo como un complemento para quienes buscan mayor previsibilidad durante el retiro.

Una de las herramientas utilizadas para proyectar cuánto dinero puede retirarse de un patrimonio sin agotarlo durante la jubilación es la llamada regla del 4%. El método fue popularizado en Estados Unidos en 1994 y se basa en el análisis histórico de carteras compuestas por acciones y bonos para estimar cuánto podría retirar una persona durante unos 30 años de jubilación.

El mecanismo es sencillo: durante el primer año de retiro se extrae el 4% del capital acumulado y, posteriormente, ese monto se actualiza únicamente de acuerdo con la inflación para conservar el poder adquisitivo.

Un ejercicio aplicado al caso argentino permite dimensionar el efecto del ahorro sostenido durante varias décadas. Si una persona invirtiera durante 30 años unos u$s310 mensuales, equivalente aproximadamente a una jubilación mínima actual, en un instrumento conservador con un rendimiento del 5% anual en dólares, al finalizar ese período acumularía alrededor de u$s259.665.

De ese monto, algo más de u$s112.000 corresponderían a los aportes realizados y cerca de u$s147.000 serían producto del interés compuesto. El resultado muestra el peso que tiene el tiempo durante el cual el dinero permanece invertido, más allá del rendimiento puntual de una determinada alternativa.

Si se toma un patrimonio final cercano a los u$s250.000 y se aplica la regla del 4%, durante el primer año de jubilación podrían retirarse unos u$s10.387, equivalentes a aproximadamente u$s866 mensuales. En los años siguientes, el monto se ajustaría según la inflación.

Otra forma de calcular el patrimonio necesario para el retiro es la denominada regla del 25. Esta metodología propone multiplicar por 25 los gastos anuales que se pretende cubrir durante la jubilación. Por ejemplo, una persona que aspire a disponer de u$s1.400 mensuales necesitaría cubrir u$s16.800 al año. Multiplicado por 25, el patrimonio objetivo sería de aproximadamente u$s420.000.

Sin embargo, estas reglas no garantizan que el capital alcance durante todo el período de retiro. Su utilidad está principalmente en ofrecer una referencia para establecer objetivos de ahorro y dimensionar el impacto del interés compuesto.

Además, su aplicación al contexto argentino presenta dificultades si los cálculos se realizan en pesos, debido al efecto de la inflación. Por ese motivo, una alternativa planteada para adaptar estas proyecciones a la realidad local es expresar los futuros gastos en dólares.

El desafío también está relacionado con la estructura del sistema previsional. Cuando fue diseñado, se contemplaba una relación de aproximadamente cuatro trabajadores activos por cada jubilado. Actualmente, esa proporción se ubica en torno a 1,5 trabajadores por cada beneficiario, lo que modifica el equilibrio sobre el que se sostiene el sistema.

Por eso, el ahorro personal aparece como una alternativa para complementar los ingresos provenientes de la jubilación estatal. En ese esquema, comenzar a invertir con anticipación puede reducir significativamente el esfuerzo mensual necesario para alcanzar un determinado patrimonio.

Un ejemplo plantea el caso de una persona de 30 años que pretende retirarse a los 65, vivir hasta los 90 años y disponer de unos u$s1.400 mensuales. Bajo el supuesto de que el patrimonio continúe invertido con un rendimiento del 6% anual en dólares, necesitaría llegar a la jubilación con unos u$s220.000. Para alcanzar ese objetivo debería invertir actualmente alrededor de u$s160 por mes.

Si comenzara a los 40 años, el aporte mensual necesario prácticamente se duplicaría y alcanzaría unos u$s325. La diferencia surge del tiempo adicional que tiene el dinero para generar rendimientos y reinvertirse.

Así, una persona que comienza a ahorrar a los 25 años con aportes relativamente pequeños puede llegar a acumular un patrimonio superior al de otra que empieza a los 40 y realiza aportes mensuales mucho mayores, debido al efecto acumulativo del interés compuesto.

La regla del 4%, por lo tanto, funciona como una referencia para visualizar cuánto puede significar el ahorro sistemático sostenido durante décadas. No constituye una garantía de rentabilidad ni una fórmula aplicable de manera automática a cualquier situación, sino una herramienta conceptual para proyectar objetivos de ahorro y retiro.
No Result
View All Result
  • Salud
  • Política
  • Economía