lunes, noviembre 16, 2026
Actualidad al minuto
  • Salud
  • Política
  • Economía
No Result
View All Result
  • Salud
  • Política
  • Economía
No Result
View All Result
Actualidad al minuto
No Result
View All Result

Los bancos redujeron un 7% sus sucursales en un año y profundizan el cambio hacia los servicios digitales

16 noviembre, 2026
in Economía
Los bancos redujeron un 7% sus sucursales en un año y profundizan el cambio hacia los servicios digitales
Share on FacebookShare on Twitter
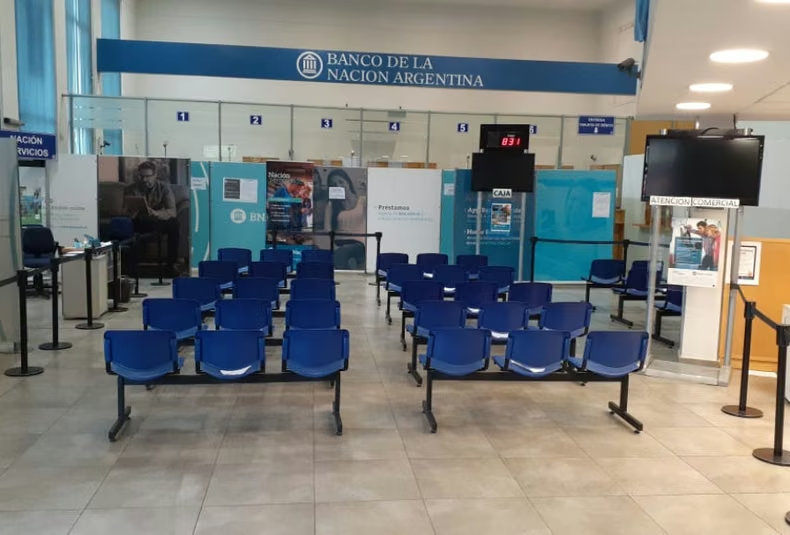
La red bancaria argentina atraviesa un proceso de transformación que se refleja en el cierre de sucursales, la reducción de cajeros automáticos y la pérdida de puestos de trabajo. Entre agosto del año pasado y agosto de 2026, la cantidad de sucursales pasó de 4208 a 3908, una caída del 7%, de acuerdo con las estadísticas del Banco Central de la República Argentina (BCRA).

La retracción también alcanzó a los cajeros automáticos, cuyo número disminuyó un 5%, al pasar de 18.505 a 17.596. En tanto, las terminales de autoservicio registraron una baja del 7%: de 7176 unidades quedaron 6672, lo que representa 504 equipos menos en el sistema financiero.

El ajuste comprende tanto a las entidades públicas como a las privadas, aunque estas últimas concentran la mayor parte de los cierres. La reducción de la infraestructura presencial está vinculada con la expansión de las operaciones digitales y el menor uso de efectivo, que modificaron los hábitos de los clientes y las necesidades operativas de las entidades.

La transformación también se refleja en el empleo bancario. Al 30 de junio de 2026, el sistema financiero contaba con 86.786 trabajadores, frente a los 93.159 registrados durante el mismo mes del año anterior. La diferencia representa una reducción interanual del 6,8%, equivalente a 6373 puestos de trabajo.

La caída de la actividad de intermediación financiera también aparece entre los factores que podrían explicar parte del ajuste. Además de la digitalización de las operaciones, el comportamiento de los últimos meses muestra una retracción de la actividad que lleva a las entidades a revisar sus estructuras y reducir costos.

El avance de los canales electrónicos modificó especialmente las operaciones cotidianas. Actualmente, siete de cada diez personas bancarizadas tienen habilitados servicios digitales, mientras que los pagos electrónicos continúan creciendo y las extracciones de efectivo alcanzan niveles reducidos.

Durante el primer semestre de 2026, cada adulto realizó en promedio apenas 1,3 extracciones mensuales, un 33% menos que en igual período del año anterior.

Este escenario impulsa un cambio en el modelo de negocios de las entidades financieras. Las sucursales tradicionales, históricamente destinadas a depósitos, extracciones, transferencias y trámites administrativos, pierden parte de su función a medida que esas operaciones se trasladan a plataformas digitales.

La estrategia apunta a reducir la infraestructura destinada a transacciones presenciales y aumentar las inversiones en tecnología, automatización, análisis de datos y servicios financieros digitales.

Sin embargo, la transformación no implica necesariamente la desaparición de la atención personal. Las sucursales que permanecen operativas tienden a concentrarse en actividades más especializadas, como el financiamiento empresarial, el comercio exterior y la administración de la tesorería de los clientes.

Uno de los desafíos del nuevo esquema es garantizar que la reducción de oficinas físicas esté acompañada por una mayor capacidad de asesoramiento financiero y patrimonial. En ese sentido, el desarrollo tecnológico no siempre avanza al mismo ritmo que la formación de equipos profesionales capaces de ofrecer servicios personalizados.

También existen diferencias en el impacto territorial del proceso. La reducción de sucursales y cajeros puede generar mayores dificultades en localidades pequeñas, entre los adultos mayores y para las empresas que todavía necesitan operar habitualmente con efectivo.

La expansión de las herramientas digitales, además, plantea un escenario en el que los bancos deberán competir mediante servicios tecnológicos y nuevas modalidades de atención. Los avances recientes, especialmente en inteligencia artificial, podrían acelerar todavía más esta transformación durante los próximos años.

De esta manera, el sistema financiero avanza hacia un modelo con menos infraestructura física y una mayor dependencia de las plataformas digitales, aunque todavía enfrenta el desafío de garantizar el acceso a los servicios bancarios y mantener una atención adecuada para los distintos sectores de la población.

La red bancaria argentina atraviesa un proceso de transformación que se refleja en el cierre de sucursales, la reducción de cajeros automáticos y la pérdida de puestos de trabajo. Entre agosto del año pasado y agosto de 2026, la cantidad de sucursales pasó de 4208 a 3908, una caída del 7%, de acuerdo con las estadísticas del Banco Central de la República Argentina (BCRA).

La retracción también alcanzó a los cajeros automáticos, cuyo número disminuyó un 5%, al pasar de 18.505 a 17.596. En tanto, las terminales de autoservicio registraron una baja del 7%: de 7176 unidades quedaron 6672, lo que representa 504 equipos menos en el sistema financiero.

El ajuste comprende tanto a las entidades públicas como a las privadas, aunque estas últimas concentran la mayor parte de los cierres. La reducción de la infraestructura presencial está vinculada con la expansión de las operaciones digitales y el menor uso de efectivo, que modificaron los hábitos de los clientes y las necesidades operativas de las entidades.

La transformación también se refleja en el empleo bancario. Al 30 de junio de 2026, el sistema financiero contaba con 86.786 trabajadores, frente a los 93.159 registrados durante el mismo mes del año anterior. La diferencia representa una reducción interanual del 6,8%, equivalente a 6373 puestos de trabajo.

La caída de la actividad de intermediación financiera también aparece entre los factores que podrían explicar parte del ajuste. Además de la digitalización de las operaciones, el comportamiento de los últimos meses muestra una retracción de la actividad que lleva a las entidades a revisar sus estructuras y reducir costos.

El avance de los canales electrónicos modificó especialmente las operaciones cotidianas. Actualmente, siete de cada diez personas bancarizadas tienen habilitados servicios digitales, mientras que los pagos electrónicos continúan creciendo y las extracciones de efectivo alcanzan niveles reducidos.

Durante el primer semestre de 2026, cada adulto realizó en promedio apenas 1,3 extracciones mensuales, un 33% menos que en igual período del año anterior.

Este escenario impulsa un cambio en el modelo de negocios de las entidades financieras. Las sucursales tradicionales, históricamente destinadas a depósitos, extracciones, transferencias y trámites administrativos, pierden parte de su función a medida que esas operaciones se trasladan a plataformas digitales.

La estrategia apunta a reducir la infraestructura destinada a transacciones presenciales y aumentar las inversiones en tecnología, automatización, análisis de datos y servicios financieros digitales.

Sin embargo, la transformación no implica necesariamente la desaparición de la atención personal. Las sucursales que permanecen operativas tienden a concentrarse en actividades más especializadas, como el financiamiento empresarial, el comercio exterior y la administración de la tesorería de los clientes.

Uno de los desafíos del nuevo esquema es garantizar que la reducción de oficinas físicas esté acompañada por una mayor capacidad de asesoramiento financiero y patrimonial. En ese sentido, el desarrollo tecnológico no siempre avanza al mismo ritmo que la formación de equipos profesionales capaces de ofrecer servicios personalizados.

También existen diferencias en el impacto territorial del proceso. La reducción de sucursales y cajeros puede generar mayores dificultades en localidades pequeñas, entre los adultos mayores y para las empresas que todavía necesitan operar habitualmente con efectivo.

La expansión de las herramientas digitales, además, plantea un escenario en el que los bancos deberán competir mediante servicios tecnológicos y nuevas modalidades de atención. Los avances recientes, especialmente en inteligencia artificial, podrían acelerar todavía más esta transformación durante los próximos años.

De esta manera, el sistema financiero avanza hacia un modelo con menos infraestructura física y una mayor dependencia de las plataformas digitales, aunque todavía enfrenta el desafío de garantizar el acceso a los servicios bancarios y mantener una atención adecuada para los distintos sectores de la población.

Previous Post

La reforma electoral reactivó las negociaciones entre Massa, los gobernadores del Norte Grande y el Senado

Next Post

Día de la Militancia: Cúneo llevará a Gaspar Campos su propuesta de internas y marcará diferencias con Kicillof.

Deja un comentario Cancelar respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *


The reCAPTCHA verification period has expired. Please reload the page.

Stay Connected test

  • 135 Followers
  • 206k Subscribers
  • 24k Followers
  • 99 Subscribers
  • Trending
  • Comments
  • Latest
Mercados: Wall Street opera mixto y el petróleo cae mientras los inversores esperan la decisión de la Fed

Mercados: Wall Street opera mixto y el petróleo cae mientras los inversores esperan la decisión de la Fed

16 septiembre, 2026
Mercado de Cañuelas: cayó el Índice General, pero el valor del novillo cerró en alza

Mercado de Cañuelas: cayó el Índice General, pero el valor del novillo cerró en alza

23 septiembre, 2026
Quilmes reorganizó su estructura regional y apuesta a las exportaciones, la innovación y las cervezas sin alcohol

Quilmes reorganizó su estructura regional y apuesta a las exportaciones, la innovación y las cervezas sin alcohol

13 octubre, 2026
Un frigorífico de San Fernando paralizó su actividad en medio de una crisis financiera y salarial

Un frigorífico de San Fernando paralizó su actividad en medio de una crisis financiera y salarial

28 octubre, 2026
Encuentro interreligioso en Buenos Aires: buscan crear un nuevo programa de producción académica

Encuentro interreligioso en Buenos Aires: buscan crear un nuevo programa de producción académica

Militantes de izquierda interrumpen clase en la UBA con legisladores libertarios

Militantes de izquierda interrumpen clase en la UBA con legisladores libertarios

Rory McIlroy lidera en el Masters de Augusta con una sólida primera ronda

Rory McIlroy lidera en el Masters de Augusta con una sólida primera ronda

Estrategia Política: El giro inesperado

Estrategia Política: El giro inesperado

Desarrollos inmobiliarios en caba: Créditos hipotecarios desde el pozo

Desarrollos inmobiliarios en caba: Créditos hipotecarios desde el pozo

16 noviembre, 2026
El Gobierno registró un superávit financiero de $1,57 billones en octubre y acumuló un saldo positivo en lo que va del año

El Gobierno registró un superávit financiero de $1,57 billones en octubre y acumuló un saldo positivo en lo que va del año

16 noviembre, 2026
Día de la Militancia: Cúneo llevará a Gaspar Campos su propuesta de internas y marcará diferencias con Kicillof.

Día de la Militancia: Cúneo llevará a Gaspar Campos su propuesta de internas y marcará diferencias con Kicillof.

16 noviembre, 2026
Los bancos redujeron un 7% sus sucursales en un año y profundizan el cambio hacia los servicios digitales

Los bancos redujeron un 7% sus sucursales en un año y profundizan el cambio hacia los servicios digitales

16 noviembre, 2026

Recent News

Desarrollos inmobiliarios en caba: Créditos hipotecarios desde el pozo

Desarrollos inmobiliarios en caba: Créditos hipotecarios desde el pozo

16 noviembre, 2026
El Gobierno registró un superávit financiero de $1,57 billones en octubre y acumuló un saldo positivo en lo que va del año

El Gobierno registró un superávit financiero de $1,57 billones en octubre y acumuló un saldo positivo en lo que va del año

16 noviembre, 2026
Día de la Militancia: Cúneo llevará a Gaspar Campos su propuesta de internas y marcará diferencias con Kicillof.

Día de la Militancia: Cúneo llevará a Gaspar Campos su propuesta de internas y marcará diferencias con Kicillof.

16 noviembre, 2026
Los bancos redujeron un 7% sus sucursales en un año y profundizan el cambio hacia los servicios digitales

Los bancos redujeron un 7% sus sucursales en un año y profundizan el cambio hacia los servicios digitales

16 noviembre, 2026


La red bancaria argentina atraviesa un proceso de transformación que se refleja en el cierre de sucursales, la reducción de cajeros automáticos y la pérdida de puestos de trabajo. Entre agosto del año pasado y agosto de 2026, la cantidad de sucursales pasó de 4208 a 3908, una caída del 7%, de acuerdo con las estadísticas del Banco Central de la República Argentina (BCRA).

La retracción también alcanzó a los cajeros automáticos, cuyo número disminuyó un 5%, al pasar de 18.505 a 17.596. En tanto, las terminales de autoservicio registraron una baja del 7%: de 7176 unidades quedaron 6672, lo que representa 504 equipos menos en el sistema financiero.

El ajuste comprende tanto a las entidades públicas como a las privadas, aunque estas últimas concentran la mayor parte de los cierres. La reducción de la infraestructura presencial está vinculada con la expansión de las operaciones digitales y el menor uso de efectivo, que modificaron los hábitos de los clientes y las necesidades operativas de las entidades.

La transformación también se refleja en el empleo bancario. Al 30 de junio de 2026, el sistema financiero contaba con 86.786 trabajadores, frente a los 93.159 registrados durante el mismo mes del año anterior. La diferencia representa una reducción interanual del 6,8%, equivalente a 6373 puestos de trabajo.

La caída de la actividad de intermediación financiera también aparece entre los factores que podrían explicar parte del ajuste. Además de la digitalización de las operaciones, el comportamiento de los últimos meses muestra una retracción de la actividad que lleva a las entidades a revisar sus estructuras y reducir costos.

El avance de los canales electrónicos modificó especialmente las operaciones cotidianas. Actualmente, siete de cada diez personas bancarizadas tienen habilitados servicios digitales, mientras que los pagos electrónicos continúan creciendo y las extracciones de efectivo alcanzan niveles reducidos.

Durante el primer semestre de 2026, cada adulto realizó en promedio apenas 1,3 extracciones mensuales, un 33% menos que en igual período del año anterior.

Este escenario impulsa un cambio en el modelo de negocios de las entidades financieras. Las sucursales tradicionales, históricamente destinadas a depósitos, extracciones, transferencias y trámites administrativos, pierden parte de su función a medida que esas operaciones se trasladan a plataformas digitales.

La estrategia apunta a reducir la infraestructura destinada a transacciones presenciales y aumentar las inversiones en tecnología, automatización, análisis de datos y servicios financieros digitales.

Sin embargo, la transformación no implica necesariamente la desaparición de la atención personal. Las sucursales que permanecen operativas tienden a concentrarse en actividades más especializadas, como el financiamiento empresarial, el comercio exterior y la administración de la tesorería de los clientes.

Uno de los desafíos del nuevo esquema es garantizar que la reducción de oficinas físicas esté acompañada por una mayor capacidad de asesoramiento financiero y patrimonial. En ese sentido, el desarrollo tecnológico no siempre avanza al mismo ritmo que la formación de equipos profesionales capaces de ofrecer servicios personalizados.

También existen diferencias en el impacto territorial del proceso. La reducción de sucursales y cajeros puede generar mayores dificultades en localidades pequeñas, entre los adultos mayores y para las empresas que todavía necesitan operar habitualmente con efectivo.

La expansión de las herramientas digitales, además, plantea un escenario en el que los bancos deberán competir mediante servicios tecnológicos y nuevas modalidades de atención. Los avances recientes, especialmente en inteligencia artificial, podrían acelerar todavía más esta transformación durante los próximos años.

De esta manera, el sistema financiero avanza hacia un modelo con menos infraestructura física y una mayor dependencia de las plataformas digitales, aunque todavía enfrenta el desafío de garantizar el acceso a los servicios bancarios y mantener una atención adecuada para los distintos sectores de la población.
No Result
View All Result
  • Salud
  • Política
  • Economía