jueves, noviembre 12, 2026
Actualidad al minuto
  • Salud
  • Política
  • Economía
No Result
View All Result
  • Salud
  • Política
  • Economía
No Result
View All Result
Actualidad al minuto
No Result
View All Result

Reservas debajo de los US$50.000 millones: el Gobierno enfrenta nuevos vencimientos de deuda y espera fondos del FMI

11 noviembre, 2026
in Economía
Reservas debajo de los US$50.000 millones: el Gobierno enfrenta nuevos vencimientos de deuda y espera fondos del FMI
Share on FacebookShare on Twitter
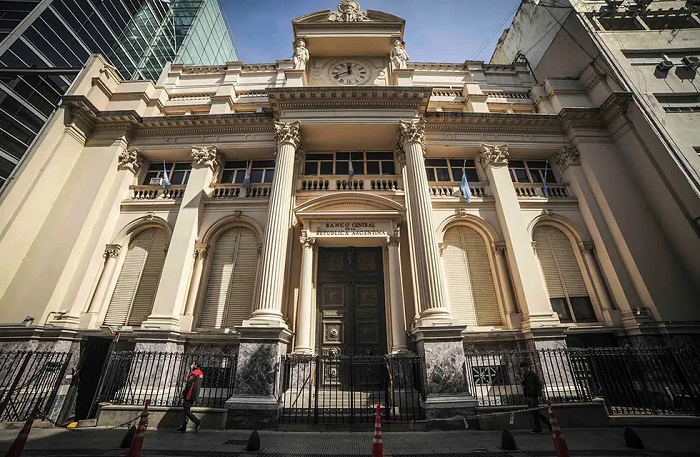
El Banco Central volvió a quedar por debajo de los US$50.000 millones de reservas internacionales brutas después de afrontar un pago de casi US$900 millones al Fondo Monetario Internacional (FMI). El movimiento reabrió el debate sobre la capacidad del Gobierno para acumular divisas y cumplir con los compromisos externos que se concentran hacia fin de año y, especialmente, durante enero de 2027.

Tras el desembolso al organismo, las reservas cerraron en US$49.642 millones, con una caída de US$793 millones en una sola jornada, pese a que la autoridad monetaria compró dólares en el mercado oficial. La situación refleja la dificultad de transformar las adquisiciones de divisas en un incremento sostenido de los activos internacionales, debido a que una parte importante de esos recursos se destina al pago de deuda y otras obligaciones externas.

En lo que va del año, el Banco Central acumuló compras superiores a los US$16.000 millones en el mercado cambiario. Sin embargo, ese volumen no se tradujo en una mejora equivalente de las reservas, que continúan condicionadas por los vencimientos financieros.

El desafío para los próximos meses será sostener las compras de dólares y, al mismo tiempo, reunir fondos suficientes para afrontar los compromisos previstos. En ese escenario, el Gobierno espera recibir un nuevo desembolso del FMI luego de la tercera revisión del programa, cuya evaluación por parte del Directorio Ejecutivo está prevista para comienzos de diciembre.

Si se aprueba, el giro rondaría los US$900 millones y permitiría recuperar parcialmente las reservas utilizadas para cancelar el último vencimiento. No obstante, esos recursos no serían suficientes para resolver por sí solos las necesidades financieras de los meses siguientes.

El calendario de pagos agrega presión sobre la estrategia oficial. Hacia fines de diciembre, la Argentina deberá afrontar otro compromiso con el FMI por aproximadamente US$338 millones. La situación será más exigente en enero de 2027, cuando vencen alrededor de US$4.500 millones correspondientes a títulos de deuda en manos de bonistas privados, entre Bonares y Globales.

Por eso, la discusión sobre las reservas no se limita a recuperar los dólares utilizados para pagarle al organismo internacional. El Gobierno necesita llegar al comienzo del próximo año con una disponibilidad suficiente de divisas para cumplir con sus obligaciones y sostener la política cambiaria.

En paralelo, la estrategia de intervención del Banco Central también genera distintas interpretaciones. Desde el sector cambiario señalan que el precio actual del dólar no constituye necesariamente un impedimento para que la autoridad monetaria continúe comprando divisas. Sin embargo, la participación oficial suele reducirse cuando la demanda privada se impone y retomarse cuando las condiciones del mercado lo permiten.

Entre los factores que pueden modificar esa dinámica aparecen los períodos de incertidumbre internacional, la dolarización de carteras y la proximidad del cierre del año. También se espera el ingreso de divisas provenientes de colocaciones de deuda e inversiones que todavía están pendientes.

Otra mirada sobre la política monetaria plantea que el Banco Central podría haber incrementado sus compras de dólares y mantenido una estrategia más activa de acumulación de reservas. Desde esa perspectiva, una mayor demanda oficial de divisas, acompañada por cierta flexibilización monetaria, habría permitido evitar una apreciación más pronunciada del tipo de cambio.

Ese planteo también cuestiona que una mayor emisión de pesos necesariamente derive en un aumento significativo de la inflación. La actividad económica todavía se encuentra en niveles bajos y, según esta interpretación, una mayor circulación de dinero podría contribuir a impulsar la producción y reducir las tasas de interés sin generar automáticamente una aceleración de los precios.

Una mayor disponibilidad de dólares también ampliaría la capacidad de intervención del Banco Central ante eventuales episodios de volatilidad cambiaria, sin depender exclusivamente de futuros ingresos de divisas o desembolsos de organismos internacionales.

La discusión incluye además el nivel de liquidez del sistema financiero. Una de las propuestas consiste en reducir los encajes bancarios para facilitar la intermediación y disminuir la diferencia entre las tasas que los bancos cobran por los créditos y las que pagan por los depósitos.

Los encajes llegaron al 51,5% en septiembre de 2025 y actualmente se ubican cerca del 46%. Según el planteo de quienes cuestionan esos niveles, las exigencias restringen la capacidad de los bancos para otorgar financiamiento, en un contexto en el que el crédito es limitado y la morosidad de familias y empresas llevó a las entidades financieras a adoptar mayores precauciones.

La política de acumulación de reservas y la disponibilidad de pesos aparecen así como dos aspectos centrales de la discusión económica. Mientras el Gobierno busca sostener el equilibrio monetario y atender los compromisos externos, el mercado sigue de cerca la evolución de las compras del Banco Central y el ingreso de nuevas divisas.

Con las reservas brutas nuevamente por debajo de los US$50.000 millones, los próximos movimientos estarán condicionados por la aprobación de la revisión del FMI, el eventual desembolso de diciembre y la capacidad del Tesoro para reunir los fondos necesarios para afrontar los vencimientos de enero de 2027.

El Banco Central volvió a quedar por debajo de los US$50.000 millones de reservas internacionales brutas después de afrontar un pago de casi US$900 millones al Fondo Monetario Internacional (FMI). El movimiento reabrió el debate sobre la capacidad del Gobierno para acumular divisas y cumplir con los compromisos externos que se concentran hacia fin de año y, especialmente, durante enero de 2027.

Tras el desembolso al organismo, las reservas cerraron en US$49.642 millones, con una caída de US$793 millones en una sola jornada, pese a que la autoridad monetaria compró dólares en el mercado oficial. La situación refleja la dificultad de transformar las adquisiciones de divisas en un incremento sostenido de los activos internacionales, debido a que una parte importante de esos recursos se destina al pago de deuda y otras obligaciones externas.

En lo que va del año, el Banco Central acumuló compras superiores a los US$16.000 millones en el mercado cambiario. Sin embargo, ese volumen no se tradujo en una mejora equivalente de las reservas, que continúan condicionadas por los vencimientos financieros.

El desafío para los próximos meses será sostener las compras de dólares y, al mismo tiempo, reunir fondos suficientes para afrontar los compromisos previstos. En ese escenario, el Gobierno espera recibir un nuevo desembolso del FMI luego de la tercera revisión del programa, cuya evaluación por parte del Directorio Ejecutivo está prevista para comienzos de diciembre.

Si se aprueba, el giro rondaría los US$900 millones y permitiría recuperar parcialmente las reservas utilizadas para cancelar el último vencimiento. No obstante, esos recursos no serían suficientes para resolver por sí solos las necesidades financieras de los meses siguientes.

El calendario de pagos agrega presión sobre la estrategia oficial. Hacia fines de diciembre, la Argentina deberá afrontar otro compromiso con el FMI por aproximadamente US$338 millones. La situación será más exigente en enero de 2027, cuando vencen alrededor de US$4.500 millones correspondientes a títulos de deuda en manos de bonistas privados, entre Bonares y Globales.

Por eso, la discusión sobre las reservas no se limita a recuperar los dólares utilizados para pagarle al organismo internacional. El Gobierno necesita llegar al comienzo del próximo año con una disponibilidad suficiente de divisas para cumplir con sus obligaciones y sostener la política cambiaria.

En paralelo, la estrategia de intervención del Banco Central también genera distintas interpretaciones. Desde el sector cambiario señalan que el precio actual del dólar no constituye necesariamente un impedimento para que la autoridad monetaria continúe comprando divisas. Sin embargo, la participación oficial suele reducirse cuando la demanda privada se impone y retomarse cuando las condiciones del mercado lo permiten.

Entre los factores que pueden modificar esa dinámica aparecen los períodos de incertidumbre internacional, la dolarización de carteras y la proximidad del cierre del año. También se espera el ingreso de divisas provenientes de colocaciones de deuda e inversiones que todavía están pendientes.

Otra mirada sobre la política monetaria plantea que el Banco Central podría haber incrementado sus compras de dólares y mantenido una estrategia más activa de acumulación de reservas. Desde esa perspectiva, una mayor demanda oficial de divisas, acompañada por cierta flexibilización monetaria, habría permitido evitar una apreciación más pronunciada del tipo de cambio.

Ese planteo también cuestiona que una mayor emisión de pesos necesariamente derive en un aumento significativo de la inflación. La actividad económica todavía se encuentra en niveles bajos y, según esta interpretación, una mayor circulación de dinero podría contribuir a impulsar la producción y reducir las tasas de interés sin generar automáticamente una aceleración de los precios.

Una mayor disponibilidad de dólares también ampliaría la capacidad de intervención del Banco Central ante eventuales episodios de volatilidad cambiaria, sin depender exclusivamente de futuros ingresos de divisas o desembolsos de organismos internacionales.

La discusión incluye además el nivel de liquidez del sistema financiero. Una de las propuestas consiste en reducir los encajes bancarios para facilitar la intermediación y disminuir la diferencia entre las tasas que los bancos cobran por los créditos y las que pagan por los depósitos.

Los encajes llegaron al 51,5% en septiembre de 2025 y actualmente se ubican cerca del 46%. Según el planteo de quienes cuestionan esos niveles, las exigencias restringen la capacidad de los bancos para otorgar financiamiento, en un contexto en el que el crédito es limitado y la morosidad de familias y empresas llevó a las entidades financieras a adoptar mayores precauciones.

La política de acumulación de reservas y la disponibilidad de pesos aparecen así como dos aspectos centrales de la discusión económica. Mientras el Gobierno busca sostener el equilibrio monetario y atender los compromisos externos, el mercado sigue de cerca la evolución de las compras del Banco Central y el ingreso de nuevas divisas.

Con las reservas brutas nuevamente por debajo de los US$50.000 millones, los próximos movimientos estarán condicionados por la aprobación de la revisión del FMI, el eventual desembolso de diciembre y la capacidad del Tesoro para reunir los fondos necesarios para afrontar los vencimientos de enero de 2027.

Previous Post

La soja subió casi US$15 en Chicago y alcanzó los US$451 por tonelada tras un nuevo informe de Estados Unidos

Next Post

Neuquén: ordenaron completar el desalojo de un predio ocupado por una comunidad mapuche, pero todavía no hay fecha

Deja un comentario Cancelar respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *


The reCAPTCHA verification period has expired. Please reload the page.

Stay Connected test

  • 135 Followers
  • 206k Subscribers
  • 24k Followers
  • 99 Subscribers
  • Trending
  • Comments
  • Latest
Quilmes reorganizó su estructura regional y apuesta a las exportaciones, la innovación y las cervezas sin alcohol

Quilmes reorganizó su estructura regional y apuesta a las exportaciones, la innovación y las cervezas sin alcohol

13 octubre, 2026
Mercados: Wall Street opera mixto y el petróleo cae mientras los inversores esperan la decisión de la Fed

Mercados: Wall Street opera mixto y el petróleo cae mientras los inversores esperan la decisión de la Fed

16 septiembre, 2026
Mercado de Cañuelas: cayó el Índice General, pero el valor del novillo cerró en alza

Mercado de Cañuelas: cayó el Índice General, pero el valor del novillo cerró en alza

23 septiembre, 2026
Un frigorífico de San Fernando paralizó su actividad en medio de una crisis financiera y salarial

Un frigorífico de San Fernando paralizó su actividad en medio de una crisis financiera y salarial

28 octubre, 2026
Encuentro interreligioso en Buenos Aires: buscan crear un nuevo programa de producción académica

Encuentro interreligioso en Buenos Aires: buscan crear un nuevo programa de producción académica

Militantes de izquierda interrumpen clase en la UBA con legisladores libertarios

Militantes de izquierda interrumpen clase en la UBA con legisladores libertarios

Rory McIlroy lidera en el Masters de Augusta con una sólida primera ronda

Rory McIlroy lidera en el Masters de Augusta con una sólida primera ronda

Estrategia Política: El giro inesperado

Estrategia Política: El giro inesperado

El mensaje del Episcopado tras la visita del Papa: un llamado a acompañar a los sectores más vulnerables

El mensaje del Episcopado tras la visita del Papa: un llamado a acompañar a los sectores más vulnerables

12 noviembre, 2026
ARCA reglamentó la reducción del 50% de las multas para pymes, entidades y contribuyentes: quiénes pueden acceder

ARCA reglamentó la reducción del 50% de las multas para pymes, entidades y contribuyentes: quiénes pueden acceder

12 noviembre, 2026
Paro de subtes este jueves: no funcionarán las seis líneas ni el Premetro desde las 21

Paro de subtes este jueves: no funcionarán las seis líneas ni el Premetro desde las 21

12 noviembre, 2026
El Gobierno prepara una nueva ronda de negocios para vincular a proveedores argentinos con las inversiones del RIGI

El Gobierno prepara una nueva ronda de negocios para vincular a proveedores argentinos con las inversiones del RIGI

12 noviembre, 2026

Recent News

El mensaje del Episcopado tras la visita del Papa: un llamado a acompañar a los sectores más vulnerables

El mensaje del Episcopado tras la visita del Papa: un llamado a acompañar a los sectores más vulnerables

12 noviembre, 2026
ARCA reglamentó la reducción del 50% de las multas para pymes, entidades y contribuyentes: quiénes pueden acceder

ARCA reglamentó la reducción del 50% de las multas para pymes, entidades y contribuyentes: quiénes pueden acceder

12 noviembre, 2026
Paro de subtes este jueves: no funcionarán las seis líneas ni el Premetro desde las 21

Paro de subtes este jueves: no funcionarán las seis líneas ni el Premetro desde las 21

12 noviembre, 2026
El Gobierno prepara una nueva ronda de negocios para vincular a proveedores argentinos con las inversiones del RIGI

El Gobierno prepara una nueva ronda de negocios para vincular a proveedores argentinos con las inversiones del RIGI

12 noviembre, 2026


El Banco Central volvió a quedar por debajo de los US$50.000 millones de reservas internacionales brutas después de afrontar un pago de casi US$900 millones al Fondo Monetario Internacional (FMI). El movimiento reabrió el debate sobre la capacidad del Gobierno para acumular divisas y cumplir con los compromisos externos que se concentran hacia fin de año y, especialmente, durante enero de 2027.

Tras el desembolso al organismo, las reservas cerraron en US$49.642 millones, con una caída de US$793 millones en una sola jornada, pese a que la autoridad monetaria compró dólares en el mercado oficial. La situación refleja la dificultad de transformar las adquisiciones de divisas en un incremento sostenido de los activos internacionales, debido a que una parte importante de esos recursos se destina al pago de deuda y otras obligaciones externas.

En lo que va del año, el Banco Central acumuló compras superiores a los US$16.000 millones en el mercado cambiario. Sin embargo, ese volumen no se tradujo en una mejora equivalente de las reservas, que continúan condicionadas por los vencimientos financieros.

El desafío para los próximos meses será sostener las compras de dólares y, al mismo tiempo, reunir fondos suficientes para afrontar los compromisos previstos. En ese escenario, el Gobierno espera recibir un nuevo desembolso del FMI luego de la tercera revisión del programa, cuya evaluación por parte del Directorio Ejecutivo está prevista para comienzos de diciembre.

Si se aprueba, el giro rondaría los US$900 millones y permitiría recuperar parcialmente las reservas utilizadas para cancelar el último vencimiento. No obstante, esos recursos no serían suficientes para resolver por sí solos las necesidades financieras de los meses siguientes.

El calendario de pagos agrega presión sobre la estrategia oficial. Hacia fines de diciembre, la Argentina deberá afrontar otro compromiso con el FMI por aproximadamente US$338 millones. La situación será más exigente en enero de 2027, cuando vencen alrededor de US$4.500 millones correspondientes a títulos de deuda en manos de bonistas privados, entre Bonares y Globales.

Por eso, la discusión sobre las reservas no se limita a recuperar los dólares utilizados para pagarle al organismo internacional. El Gobierno necesita llegar al comienzo del próximo año con una disponibilidad suficiente de divisas para cumplir con sus obligaciones y sostener la política cambiaria.

En paralelo, la estrategia de intervención del Banco Central también genera distintas interpretaciones. Desde el sector cambiario señalan que el precio actual del dólar no constituye necesariamente un impedimento para que la autoridad monetaria continúe comprando divisas. Sin embargo, la participación oficial suele reducirse cuando la demanda privada se impone y retomarse cuando las condiciones del mercado lo permiten.

Entre los factores que pueden modificar esa dinámica aparecen los períodos de incertidumbre internacional, la dolarización de carteras y la proximidad del cierre del año. También se espera el ingreso de divisas provenientes de colocaciones de deuda e inversiones que todavía están pendientes.

Otra mirada sobre la política monetaria plantea que el Banco Central podría haber incrementado sus compras de dólares y mantenido una estrategia más activa de acumulación de reservas. Desde esa perspectiva, una mayor demanda oficial de divisas, acompañada por cierta flexibilización monetaria, habría permitido evitar una apreciación más pronunciada del tipo de cambio.

Ese planteo también cuestiona que una mayor emisión de pesos necesariamente derive en un aumento significativo de la inflación. La actividad económica todavía se encuentra en niveles bajos y, según esta interpretación, una mayor circulación de dinero podría contribuir a impulsar la producción y reducir las tasas de interés sin generar automáticamente una aceleración de los precios.

Una mayor disponibilidad de dólares también ampliaría la capacidad de intervención del Banco Central ante eventuales episodios de volatilidad cambiaria, sin depender exclusivamente de futuros ingresos de divisas o desembolsos de organismos internacionales.

La discusión incluye además el nivel de liquidez del sistema financiero. Una de las propuestas consiste en reducir los encajes bancarios para facilitar la intermediación y disminuir la diferencia entre las tasas que los bancos cobran por los créditos y las que pagan por los depósitos.

Los encajes llegaron al 51,5% en septiembre de 2025 y actualmente se ubican cerca del 46%. Según el planteo de quienes cuestionan esos niveles, las exigencias restringen la capacidad de los bancos para otorgar financiamiento, en un contexto en el que el crédito es limitado y la morosidad de familias y empresas llevó a las entidades financieras a adoptar mayores precauciones.

La política de acumulación de reservas y la disponibilidad de pesos aparecen así como dos aspectos centrales de la discusión económica. Mientras el Gobierno busca sostener el equilibrio monetario y atender los compromisos externos, el mercado sigue de cerca la evolución de las compras del Banco Central y el ingreso de nuevas divisas.

Con las reservas brutas nuevamente por debajo de los US$50.000 millones, los próximos movimientos estarán condicionados por la aprobación de la revisión del FMI, el eventual desembolso de diciembre y la capacidad del Tesoro para reunir los fondos necesarios para afrontar los vencimientos de enero de 2027.
No Result
View All Result
  • Salud
  • Política
  • Economía