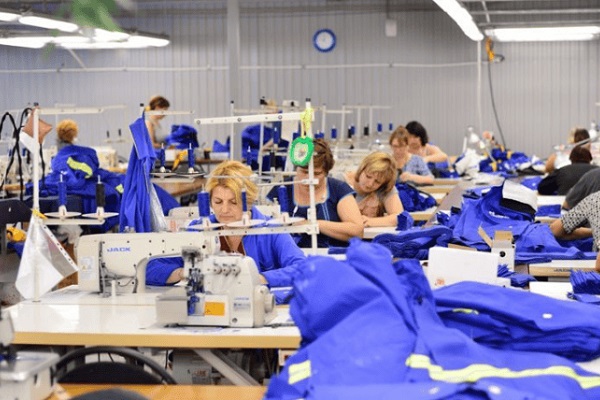
El deterioro de la actividad textil fue considerablemente mayor al registrado por el conjunto de la industria. Mientras la producción manufacturera acumuló una baja de 2,6% hasta julio, la rama textil se redujo 22,6%. Dentro de la cadena, el segmento de tejidos y acabados presentó la mayor contracción, con un descenso de 35,1% durante los primeros siete meses del año.
La menor actividad también se reflejó en el uso de las instalaciones. En julio, las fábricas textiles utilizaron el 45,3% de su capacidad instalada, 12,9 puntos porcentuales por debajo del promedio industrial, que llegó al 58,2%. Además, el nivel de utilización del sector cayó 1,3 puntos respecto de junio y 0,9 puntos frente a julio del año anterior.
La capacidad ociosa se mantiene como una característica del sector desde 2024. Durante ese período, las fábricas textiles trabajaron con niveles de utilización de entre 30% y 50%, después de haber operado durante 2023 en una franja de entre 50% y 60%.
El retroceso de la actividad tuvo un impacto directo sobre el empleo. En junio, la cadena integrada por los sectores textil, confección, cuero y calzado registró 92.531 puestos formales. Fueron 1.284 empleos menos que en mayo y 16.536 menos que en junio de 2025.
La velocidad de destrucción de puestos también aumentó. Entre junio de 2025 y junio de 2026, la pérdida promedio mensual de empleos en la actividad duplicó el ritmo registrado durante los 18 meses anteriores.
El peso de la cadena en el empleo industrial contrasta con su incidencia en la pérdida de puestos. Textil, confección, cuero y calzado concentran el 8,4% del empleo manufacturero total, pero explicaron el 50% de la caída mensual y el 31% del retroceso interanual del empleo industrial registrado en junio.
La cantidad de establecimientos también disminuyó. En junio funcionaban 1.939 establecimientos textiles y 2.343 dedicados a la confección, que en conjunto sumaban 4.282 unidades. El número representa 517 establecimientos menos que un año atrás. Desde diciembre de 2025, la reducción acumulada llegó a 770 unidades y el 67% de esa baja se produjo durante el último año.
La menor actividad estuvo acompañada por una fuerte contracción de la inversión en maquinaria. Entre enero y agosto se importaron equipos para la industria textil por USD 78 millones, un 31,2% menos que en el mismo período de 2025, cuando las compras habían alcanzado los USD 113 millones.
Dentro de las importaciones de maquinaria, los equipos de lavado representaron la mitad de las compras. Detrás se ubicaron las máquinas destinadas a la hilatura y las máquinas de coser.
Los precios del sector también evolucionaron por debajo del promedio general. En agosto, las prendas de vestir, el cuero y el calzado registraron una caída mensual de 0,6% y acumularon un incremento interanual de 11%. En el mismo período, el aumento promedio de los precios de la economía fue de 33,5%.
En el segmento mayorista, los productos textiles acumularon una suba interanual de 19,2%, frente al incremento de 27,6% registrado por el conjunto de las manufacturas.
Desde la Federación de Industrias Textiles Argentinas (FITA) señalaron que las empresas enfrentan dificultades para trasladar a los precios el incremento de sus costos y remarcaron que una parte importante de la capacidad productiva permanece sin utilizar.
El informe advierte que la actividad continúa sin mostrar señales de recuperación y permanece en niveles bajos desde fines de 2025. La combinación de menor producción, capacidad instalada ociosa, reducción del empleo, cierre de establecimientos y caída de las inversiones profundizó el deterioro de la cadena textil durante 2026.